Cuando te hacen una retención, la ingresa otro: tu cliente descuenta el 15 % de tu factura y lo paga él a Hacienda. Pero la cadena también funciona al revés. Si eres tú quien paga a otro profesional, o quien alquila un local para trabajar, la retención la descuentas tú y la ingresas tú. Para eso existen el modelo 111 y el modelo 115.
No son impuestos tuyos: es dinero de otra persona que Hacienda te pide que adelantes por ella. Por eso no cuestan nada… siempre que no se te olvide presentarlos.
Quién presenta cada uno
Solo retiene quien paga dentro de su actividad económica: una empresa o un autónomo que paga algo de su negocio (art. 76 del Reglamento del IRPF). Un particular no retiene nunca.
| Modelo | Lo presentas si… | Retención habitual |
|---|---|---|
| 111 | Pagas a otro profesional por su trabajo: un diseñador, un abogado, un asesor, un programador que factura como autónomo. | 15 %, o el 7 % el año en que empezó y los dos siguientes (art. 95 del Reglamento) |
| 115 | Pagas el alquiler de un local, una oficina o una nave donde trabajas. | 19 % sobre el alquiler sin IVA (art. 100 del Reglamento) |
El 111 recoge también las retenciones de las nóminas si tienes trabajadores. Esta guía se centra en lo que le pasa a casi cualquier autónomo: las facturas de otros profesionales y el alquiler del local.
Si no sabes qué porcentaje te toca aplicar, en la guía de la retención de IRPF en factura lo tienes caso por caso. Y la calculadora de retención te saca la cifra con el 15, el 7 o el 19 % ya elegido.
Cómo funciona, con dos ejemplos
Una factura de un diseñador de 1.000 € de base, con IVA al 21 % y retención del 15 %:
- IVA: 210 €. Retención: 150 €.
- Le transfieres 1.060 € (1.000 + 210 − 150).
- Los 150 € que no le pagaste los ingresas tú en tu 111 del trimestre.
El alquiler de tu local, 800 € al mes más IVA:
- IVA: 168 €. Retención del 19 % sobre los 800 €: 152 €.
- Le transfieres al casero 816 € (800 + 168 − 152).
- Los 152 € van a tu 115. En el trimestre, tres recibos: 456 €.
Fíjate en que el gasto de tu negocio sigue siendo la factura entera: la retención no es un ahorro, es la parte del pago que haces a Hacienda en vez de al proveedor.
El artículo 75.3.g del Reglamento del IRPF recoge tres casos: la vivienda que una empresa alquila para sus empleados, cuando lo que pagas a un mismo casero no pasa de 900 € al año, y cuando el casero está dado de alta en el epígrafe de alquiler de locales (grupo 861) y, con las reglas de ese epígrafe, no le sale cuota cero. En este último caso te lo tiene que acreditar él: sin ese papel, se retiene.
Plazos: los del resto del trimestre, con un matiz en enero
El 111 y el 115 se presentan en los primeros veinte días naturales de abril, julio, octubre y enero, por el trimestre anterior (art. 108.1 del Reglamento del IRPF). Es decir:
- 1T: del 1 al 20 de abril.
- 2T: del 1 al 20 de julio.
- 3T: del 1 al 20 de octubre.
- 4T: del 1 al 20 de enero.
Ojo con el cuarto trimestre: el 303 y el 130 tienen hasta el 30 de enero, pero el 111 y el 115 se quedan en el 20. Es el despiste más habitual del año. Tienes todas las fechas en el calendario fiscal.
¿Y si un trimestre no pagaste a ningún profesional? Entonces no hay 111 ese trimestre. La declaración «negativa» solo se presenta si pagaste algo sujeto a retención y, por la cuantía, no hubo que retener nada (mismo artículo).
Los anuales de enero: el 190 y el 180
Aquí es donde se pierde casi todo el mundo, y es sencillo cuando se ve la pareja:
| Trimestral | Anual | Qué hace el anual |
|---|---|---|
| 111 | 190 | Dice, perceptor a perceptor y con su NIF, a quién retuviste y cuánto en todo el año. |
| 115 | 180 | Lo mismo con cada casero: su NIF, el inmueble y lo retenido en el año. |
Los trimestrales ingresan el dinero; los anuales dicen de quién era. Por eso las cifras tienen que cuadrar: la suma de tus cuatro 111 es la del 190, y la de tus cuatro 115, la del 180. Se presentan en enero, del 1 al 31 cuando se hace por internet (art. 108.2 del Reglamento del IRPF).
Y de ahí sale lo que a la otra persona le aparece en su declaración de la renta como retención ya pagada. Si tu 190 no cuadra, el problema lo tiene también tu proveedor.
Lo que tienes que guardar
- La factura con la retención escrita. Si un profesional te factura sin retención y debía llevarla, la obligación de retener sigue siendo tuya.
- La comunicación firmada del 7 %, si un profesional te pide la retención reducida por inicio de actividad: el artículo 95 del Reglamento obliga a quien paga a conservarla.
- El NIF de cada perceptor, que te lo va a pedir el 190 o el 180 en enero.
Cómo lo lleva Fiscalio
En Fiscalio, el 111 y el 115 son gratis, igual que el 303 y el 130. Cuando apuntas un gasto con retención —la factura del diseñador o el recibo del alquiler—, el borrador del trimestre se rellena con lo que has retenido de verdad, y el calendario te avisa antes del día 20. Los anuales, el 190 y el 180, son de Fiscalio Pro.
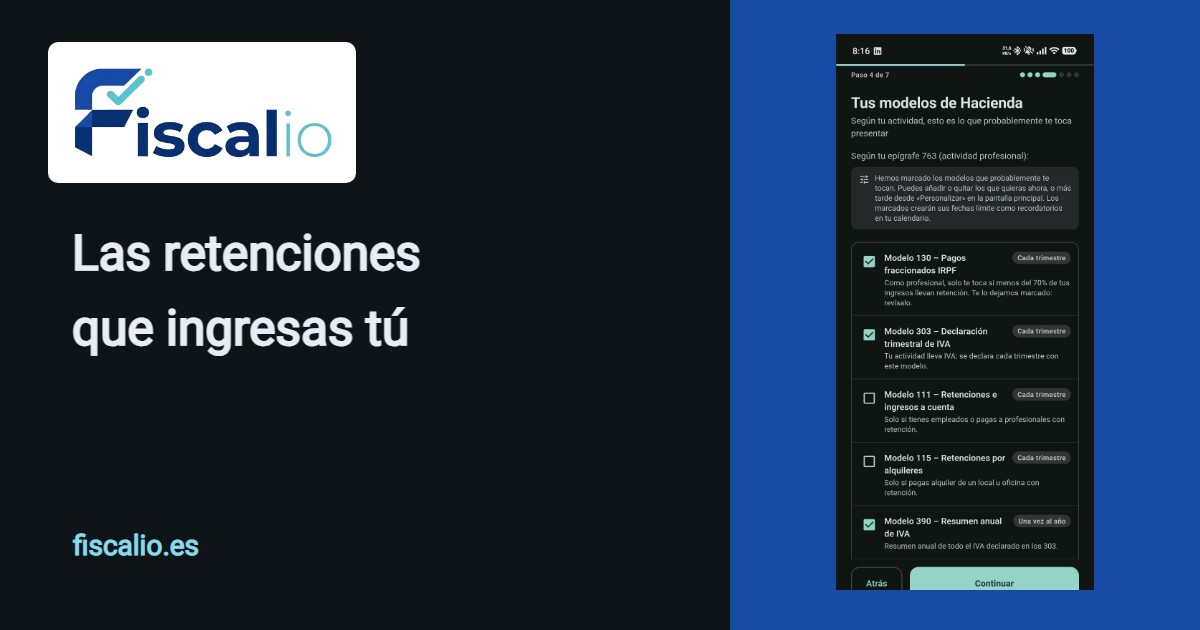
En el alta guiada la app te propone los modelos que suelen tocarte según tu actividad, y puedes marcar el 111 o el 115 si pagas a profesionales o alquilas un local. Si no sabes cuáles te corresponden, empieza por Qué modelo me toca.
Si lo que te preocupa es la otra cara
Si eres tú quien factura con retención, lo que te retienen no se pierde: lo descuentas en tu modelo 130 y, al final del año, en la renta. Y si tienes una tienda en recargo de equivalencia y alquilas el local, el 115 te toca igual: el recargo cambia tu IVA, no tus retenciones.
Esta guía es orientativa. Para tu caso concreto, revisa siempre la información oficial de la Agencia Tributaria antes de presentar.