La retención de IRPF es la línea de la factura que se resta en vez de sumarse: tu cliente te paga menos, y esa diferencia la ingresa él en Hacienda como un adelanto de tu impuesto. La pregunta de casi todo el mundo que empieza es la misma: ¿pongo un 15 %, un 7 % o nada?
Si solo necesitas la cifra de una factura, la calculadora de retención te la saca con el porcentaje ya elegido. Esta guía es la otra mitad: cuándo toca cada porcentaje y qué pasa después con ese dinero.
La regla general: 15 % si eres profesional
Si tu actividad es profesional —las de las secciones segunda y tercera del IAE: diseñadores, programadores, abogados, arquitectos, traductores, formadores, artistas— y facturas a una empresa o a otro autónomo, tu factura lleva una retención del 15 % sobre la base imponible (art. 95.1 del Reglamento del IRPF).
Sobre la base, no sobre el total: el IVA y la retención se calculan los dos sobre la misma cifra y ninguno sobre el otro.
| Factura de 1.000 € de base | Con el 15 % | Con el 7 % |
|---|---|---|
| IVA 21 % | +210 € | +210 € |
| Retención de IRPF | −150 € | −70 € |
| Lo que cobras | 1.060 € | 1.140 € |
¿No sabes si tu actividad es profesional o empresarial? Búscala en los epígrafes del IAE: la ficha de cada uno te dice si es una actividad profesional o empresarial.
El 7 %: el año en que empiezas y los dos siguientes, y unos pocos casos más
El mismo artículo 95.1 rebaja la retención al 7 % en dos situaciones:
- Si empiezas una actividad profesional: el año en que empiezas y los dos siguientes, siempre que el año anterior al inicio no hubieras ejercido ninguna actividad profesional. Son años naturales: si te das de alta en octubre, el primero de los tres ya casi se ha acabado.
- Algunos casos concretos, sin límite de tiempo: los recaudadores municipales, los mediadores de seguros que usan auxiliares externos, los delegados comerciales de Loterías y Apuestas del Estado, y ciertas actividades ligadas a las artes y los espectáculos (los grupos y agrupaciones del IAE que enumera el propio artículo) cuando lo que facturaste por ellas el año anterior no llegó a 15.000 € y fue más del 75 % de tus ingresos de actividad y de trabajo.
Para que tu cliente te retenga el 7 % tienes que comunicárselo por escrito, y él tiene que guardar esa comunicación firmada (art. 95.1). Sin ese papel, lo normal es que te retenga el 15 %.
Cuándo tu factura NO lleva retención
- Si facturas a un particular. Solo retiene quien te paga dentro de su actividad económica: una empresa o un autónomo (art. 76 del Reglamento del IRPF). Un particular no retiene.
- Si tu actividad es empresarial, de la sección primera del IAE: una tienda, un taller, un bar, un transporte. Lo normal es que tus facturas no lleven retención y que el IRPF lo adelantes tú con el modelo 130. La excepción son algunas actividades en módulos, que llevan un 1 % (art. 95.6).
- Si tu cliente es una empresa extranjera que no opera en España con un establecimiento permanente: por lo general no está entre los obligados a retener del artículo 76.
Y el 19 %: cuando el que retiene eres tú
Hay un tercer porcentaje que no va en tus facturas, sino en las que te hacen a ti: si alquilas un local o una oficina para trabajar, le retienes al casero el 19 % del alquiler sin IVA (art. 100 del Reglamento del IRPF), y lo ingresas tú. Lo tienes explicado en la guía de los modelos 111 y 115.
Qué pasa con ese dinero después
La retención es tuya, solo que la paga otro por adelantado. El recorrido es este:
- Tu cliente la ingresa en Hacienda con su modelo 111, en los veinte primeros días del mes siguiente al trimestre.
- En enero la declara con tu nombre y tu NIF en su resumen anual, el modelo 190. Por eso te aparece luego en los datos fiscales de tu renta.
- Tú la restas en tu 130, si lo presentas: en la casilla de retenciones, acumulada desde el 1 de enero.
- Y al final la restas en la renta. Si te retuvieron más de lo que te toca pagar, Hacienda te devuelve la diferencia.
Si en el año anterior al menos el 70 % de los ingresos de tu actividad profesional llevaron retención, no estás obligado a presentar el modelo 130 (art. 109.2 del Reglamento del IRPF). Por eso muchos profesionales que solo facturan a empresas no lo presentan nunca, y quien factura sobre todo a particulares sí.
Cómo lo lleva Fiscalio
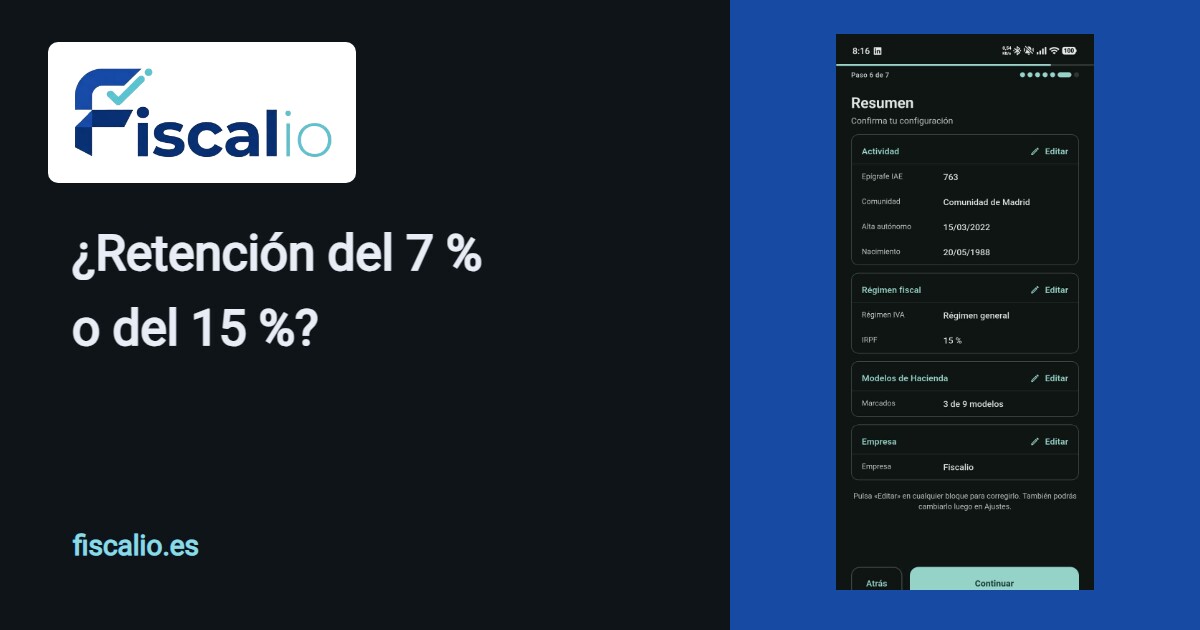
En el alta guiada y en tu perfil fiscal de Fiscalio pones tu retención de IRPF habitual. Con tu fecha de alta, la app te recomienda el 7 % el año en que empezaste y los dos siguientes, y el 15 % después. Si lo dejas vacío, al apuntar un ingreso con retención te sugiere el tipo general; en cada apunte escribes la que te hayan aplicado de verdad, y la puedes cambiar cuando quieras.
Cuando apuntas un ingreso con retención, esa cantidad va sola a la casilla de retenciones de tu borrador del 130, acumulada desde enero. El 130 y el 303 son gratis en Fiscalio. Si quieres ver el cálculo del 130 paso a paso, lo tienes en la guía del modelo 130.
Esta guía es orientativa. Para tu caso concreto, revisa siempre la información oficial de la Agencia Tributaria antes de facturar o presentar.