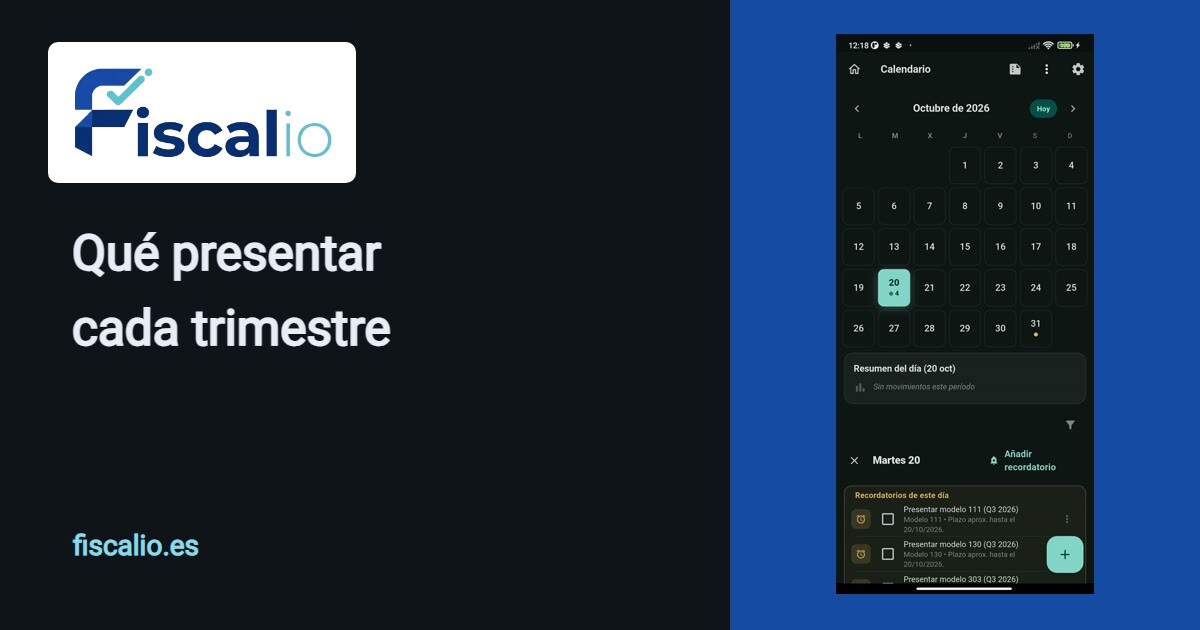
El 3T recoge lo de julio, agosto y septiembre. El plazo abre el 1 de octubre de 2026 y cierra el 20 de octubre de 2026. Si quieres domiciliar el pago, tienes que presentar antes del 15 de octubre de 2026: la domiciliación se cierra cinco días antes del fin de plazo.
Son fechas orientativas: si el último día cae en sábado, domingo o festivo, se traslada al siguiente día hábil. Confirma siempre el calendario del contribuyente de la AEAT antes de presentar.
Esta guía no es de un trimestre concreto: las fechas de arriba se ponen solas al trimestre que toca presentar. Guárdala y vuelve cada tres meses.
Qué cubre cada trimestre
| Trimestre | Meses que declara | Plazo de presentación |
|---|---|---|
| 1T | Enero, febrero y marzo | Del 1 al 20 de abril |
| 2T | Abril, mayo y junio | Del 1 al 20 de julio |
| 3T | Julio, agosto y septiembre | Del 1 al 20 de octubre |
| 4T | Octubre, noviembre y diciembre | Del 1 al 30 de enero del año siguiente |
El 4T es el raro: se presenta en enero, junto con los resúmenes anuales, y con topes distintos según el modelo. Lo tienes desglosado en el calendario fiscal.
Qué modelos se presentan cada trimestre
Dos los presenta casi todo el mundo, y el resto dependen de tu caso.
| Modelo | ¿Qué declara? | ¿Quién lo presenta? |
|---|---|---|
| 303 | Declaración trimestral de IVA | Todos los autónomos que repercuten IVA |
| 130 | Pago fraccionado del IRPF (estimación directa) | Autónomos en estimación directa sin retención suficiente |
| 131 | Pago fraccionado del IRPF (módulos) | Solo si tributas en estimación objetiva |
| 111 | Retenciones practicadas a trabajadores y profesionales | Solo si tienes empleados o si retienes en las facturas que recibes |
| 115 | Retenciones por el alquiler de un local | Solo si pagas el alquiler de un local de negocio |
| 349 | Operaciones intracomunitarias | Solo si compras o vendes a clientes o proveedores de la UE |
Los seis vencen el mismo día: el 20 de abril, julio y octubre. En enero se separan — las retenciones (111 y 115) van hasta el día 20, y el IVA y el IRPF del 4T hasta el 30.
¿No sabes cuáles te tocan a ti? El buscador de modelos te lo dice en cuatro preguntas. Y si quieres entender cada uno por dentro: la guía completa del Modelo 303, casilla a casilla, y la guía del Modelo 130 con su ejemplo.
Qué necesitas tener preparado
- Todas las facturas emitidas del trimestre, con el IVA desglosado por tipo.
- Todos los gastos con factura del mismo periodo (el IVA soportado). La guía de gastos deducibles del autónomo te ayuda a no dejarte ninguna deducción.
- Las retenciones que te hayan practicado tus clientes en ese periodo.
- El resultado del trimestre anterior, si tienes cuotas de IVA a compensar (casillas 110 y 78 del 303) o pagos fraccionados ya ingresados del 130.
Cómo llegar al día 20 sin prisas
- Durante el trimestre: digitaliza los tickets y las facturas según van llegando. Con la app de Fiscalio lo haces desde el móvil, y el OCR funciona en el propio teléfono.
- Los primeros diez días del plazo: revisa que no falta nada y genera el borrador. Contrasta la cifra con la calculadora de IVA trimestral y la calculadora de IRPF.
- Antes del 15 de octubre de 2026 si quieres domiciliar: presenta en la Sede Electrónica de la AEAT. Después de esa fecha ya solo puedes pagar con NRC.
- Antes del 20 de octubre: guarda el justificante de presentación y el comprobante de pago o de domiciliación.
La Sede Electrónica se ralentiza en los últimos días del plazo. Presentar con cinco o diez días de margen te evita el problema técnico y te deja tiempo para corregir si la AEAT devuelve un error de validación.
Los errores que más se repiten
- Calcular el 130 solo con los datos del trimestre en vez de con los acumulados desde enero. Es el fallo más habitual: el 130 es acumulativo.
- Olvidar las cuotas de IVA a compensar del trimestre anterior (casillas 110 y 78 del 303). Si te salió negativo, ese saldo se arrastra y reduce lo que pagas ahora.
- No presentar el 349 cuando has facturado a un cliente intracomunitario con NIF-IVA. Aunque sea una sola factura, hay obligación.
- Querer domiciliar el día 20. Para domiciliar hay que presentar cinco días antes; más tarde, el pago va con NRC.
- Dar por hecho que sin actividad no hay que presentar. Si estás dado de alta, el 303 se presenta igual: sin movimiento, se marca «sin actividad».
Si ya se te ha pasado el plazo
Se puede presentar fuera de plazo, y es mejor hacerlo cuanto antes. Lo que cambia es el recargo, y cambia mucho según quién dé el primer paso.
- Si presentas tú, sin que Hacienda te haya requerido: el recargo es del 1 % más otro 1 % por cada mes completo de retraso: un 1 % si presentas dentro del primer mes, un 2 % con un mes completo, y así hasta un máximo del 12 % en los doce primeros meses. Pasados doce meses se queda fijado en el 15 % y empiezan a correr intereses de demora (artículo 27 de la Ley General Tributaria).
- Si te llega antes el requerimiento de Hacienda: ya no es un recargo, es una sanción, y sale bastante más caro.
Conclusión práctica: en cuanto te des cuenta, presenta. La diferencia entre hacerlo hoy y esperar a que te escriban es la diferencia entre un recargo pequeño y una sanción.
Cuando cierras el 4T, además van los anuales
En enero, junto con el cuarto trimestre, vencen los resúmenes del año: el 390 (resumen anual de IVA), el 190 y el 180 (resúmenes de retenciones) y, ya en febrero, el 347 de operaciones con terceros. Cada uno tiene su propio tope. Los tienes todos, con sus fechas, en el calendario fiscal del año, donde también te los puedes llevar al calendario del móvil.
Si llevas los apuntes al día, el cierre del 3T 2026 es revisar y presentar. Si empiezas el día 15 desde cero, es una tarde entera. Puedes probar las calculadoras gratuitas sin registrarte, ver cómo funciona la app o repasar el flujo completo en cerrar el trimestre paso a paso.
Fiscalio no es una aplicación oficial de la AEAT ni presenta por ti: prepara borradores orientativos que tú revisas y subes a la Sede Electrónica. Esta guía es informativa y no sustituye al asesoramiento de un profesional.