El Modelo 303 es, probablemente, el formulario que más veces rellenarás en tu vida como autónomo: cuatro veces al año, cada trimestre. Su lógica parece simple —IVA de ventas menos IVA deducible de gastos—, pero el trimestre se complica en cuanto mezclas facturas mal emitidas, gastos con uso personal, operaciones exentas o cuotas anteriores a compensar.
La mayoría de errores no viene de la calculadora, sino de la preparación: olvidar una factura emitida, deducir IVA que no toca o confundir el total del gasto con la cuota. Si ordenas bien esos tres puntos, el 303 se vuelve bastante más manejable.
Esta guía está pensada para un caso común: autónomo o pequeño negocio en régimen general que presenta IVA trimestral y quiere revisar el Modelo 303 con criterio práctico, sin ponerse técnico de más.
¿Qué es el Modelo 303 y quién suele presentarlo?
El Modelo 303 es la declaración trimestral del IVA. Como autónomo, actúas como recaudador de impuestos para Hacienda: cobras IVA a tus clientes y pagas IVA en tus compras. Cada trimestre tienes que liquidar la diferencia con la Agencia Tributaria.
- Si has cobrado más IVA del que has pagado → ingreso a Hacienda.
- Si has pagado más IVA del que has cobrado → resultado negativo (a compensar o a devolver).
Lo presenta, en general, quien desarrolla una actividad sujeta y no exenta de IVA: la mayoría de autónomos en régimen general. Hay actividades exentas —buena parte de la enseñanza reglada o de la sanidad, por ejemplo— que no repercuten IVA y, por tanto, siguen otra lógica. Y si tienes una tienda que vende sobre todo a particulares, puede que estés en recargo de equivalencia: entonces no presentas el 303 por tus ventas. Si no tienes claro qué modelos te corresponden por tu actividad, busca tu código en los epígrafes del IAE.
Mientras estés de alta en una actividad sujeta a IVA, el 303 se presenta aunque el trimestre salga a cero o no hayas facturado nada. No presentarlo «porque no hubo movimiento» es de las causas más frecuentes de requerimiento.
Datos que necesitas antes de empezar
- Total de tus facturas emitidas del trimestre (base imponible + IVA repercutido).
- Total de tus facturas de gastos (base imponible + IVA soportado deducible).
- Resultado de trimestres anteriores (si tienes cuotas a compensar).
Para tener este resumen sin hacerlo a mano sirve cualquier libro registro ordenado. En Fiscalio se construye automáticamente a medida que registras cada apunte: tienes el detalle en cómo funciona la app módulo a módulo.
La cuenta que manda: IVA repercutido menos IVA soportado deducible
La lógica base del 303 es esta:
IVA repercutido − IVA soportado deducible = resultado del período
Traducido:
- IVA repercutido: el IVA que has cobrado a clientes en tus ventas o servicios, desglosado por tipo impositivo.
- IVA soportado deducible: el IVA que has pagado en compras y gastos de la actividad y que, de verdad, puedes deducir.
Ese «de verdad» es importante. No todo gasto con IVA entra automáticamente en el modelo. El problema habitual no está en sumar, sino en filtrar bien lo deducible. Si quieres ver la diferencia entre los dos lados con calma, la tienes en la guía de IVA repercutido y soportado.
Las casillas clave del Modelo 303
| Casilla | Qué se pone |
|---|---|
| 01 – 09 | IVA repercutido (lo que has cobrado a tus clientes), desglosado por tipo impositivo (4%, 10%, 21%). |
| 28 – 36 | IVA soportado deducible (lo que has pagado de IVA en tus compras y gastos relacionados con la actividad). |
| 46 | Diferencia (IVA repercutido − IVA soportado). Es el resultado bruto del trimestre. |
| 110 y 78 | Cuotas a compensar de trimestres anteriores (si las hubiera): en la 110 va el saldo que arrastras y en la 78 la parte que aplicas este trimestre. Lo que sobra pasa a la 87, para más adelante. |
| 69 | Resultado final: lo que pagas, o lo que queda a compensar / devolver. |
Qué IVA soportado suele encajar y cuál suele dar problemas
Como regla práctica, una cuota soportada es mucho más sólida cuando el gasto:
- está afecto a la actividad,
- se relaciona con operaciones que dan derecho a deducción,
- tiene factura o justificante válido,
- está registrado correctamente,
- y ejerces la deducción dentro del plazo aplicable.
En el día a día, suelen ser más fáciles de defender cuotas de IVA de:
- alquiler de local o coworking,
- software y herramientas digitales,
- material profesional y compras corrientes de la actividad,
- gestoría, asesoría o servicios externos ligados al negocio.
En cambio, conviene ir con más cuidado con gastos mixtos o especialmente revisables: coche, combustible, comidas, parte de vivienda, líneas personales o compras con uso privado y profesional a la vez. Si ahí tienes dudas, revisa primero qué cuenta como gasto deducible y la guía completa de gastos deducibles del autónomo.
Paso a paso para cuadrar el trimestre
1. Cierra tus facturas emitidas
Antes de abrir el modelo, asegúrate de que no dejas fuera ninguna factura del período y de que las rectificativas están bien identificadas. Si aún estás corrigiendo numeración, fechas o contenido, te conviene ordenar eso antes; para repasarlo tienes esta guía sobre la factura de autónomo.
2. Separa operaciones normales y casos especiales
No mezcles todo en una sola bolsa mental. Una factura estándar al 21% no se revisa igual que una operación exenta, una intracomunitaria o una inversión del sujeto pasivo. Si tu trimestre es casi todo «normal», el cálculo será mucho más directo. Si tienes operaciones con clientes o proveedores de la UE, además te puede tocar el Modelo 349.
3. Suma el IVA repercutido
Aquí entra el IVA de ventas o servicios prestados dentro del período. Lo importante es clasificar bien por tipo y no olvidar operaciones que sí generan devengo aunque el cobro vaya por otro lado.
4. Filtra el IVA soportado deducible
No metas el IVA de cualquier tique o compra dudosa por intentar «bajar el trimestre». Si no hay afectación clara, factura correcta o derecho a deducir, lo prudente es no tratarlo como deducible sin revisar el caso.
5. Revisa si arrastras saldo a compensar
Si en un período anterior te salió un resultado a compensar y no lo agotaste, ese saldo puede entrar en la revisión del trimestre actual. Tener controlado ese arrastre evita pagar de más o dejar dinero colgado sin aplicar. Son las casillas 110 (lo que arrastras) y 78 (lo que aplicas este trimestre), y son el «regalo» del 303: no la dejes vacía si te corresponde.
6. Decide bien el resultado final
Cuando ya tienes la foto correcta del período, el resultado puede salir:
- a ingresar, si el IVA repercutido supera al deducible,
- a compensar, si ocurre lo contrario y prefieres arrastrar el saldo,
- a devolver en el último período del año, si sigues teniendo exceso de cuotas deducibles y eliges solicitar la devolución.
Ejemplo práctico
Imagina que en el segundo trimestre de 2026 has emitido facturas por un total de 10.000 € de base + 2.100 € de IVA (21%). Y has tenido gastos de 2.000 € de base + 420 € de IVA.
- IVA repercutido: 2.100 €
- IVA soportado deducible: 420 €
- A ingresar en Hacienda: 1.680 €
Un trimestre algo mayor se lee igual:
| Concepto | Base | IVA |
|---|---|---|
| Facturas emitidas | 12.000 € | 2.520 € |
| Gastos con IVA deducible | 6.000 € | 1.260 € |
| Resultado orientativo | — | 1.260 € a ingresar |
Para hacer la simulación con tus propios números, tienes la calculadora de IVA trimestral.
Qué pasa si te sale negativo
Si tus deducciones superan el IVA repercutido, no significa necesariamente que «algo esté mal». Significa que el saldo va a tu favor.
En ese escenario, lo normal es:
- compensarlo en períodos siguientes,
- o, si estás en el último período del año y sigues con exceso de cuotas deducibles, compensar el año siguiente o pedir devolución.
Lo importante es no perder el control de ese saldo. Un trimestre negativo mal arrastrado suele generar errores en los siguientes.
Plazos de presentación del 303 en 2026
- 1T: 1 – 20 de abril 2026
- 2T: 1 – 20 de julio 2026
- 3T: 1 – 20 de octubre 2026
- 4T: 1 – 30 de enero 2027
Si el día 20 cae en fin de semana o festivo, el plazo se amplía al siguiente día hábil. Y si domicilias el pago, el cierre se adelanta unos días respecto al final del plazo. Tienes todas las fechas del año en el calendario fiscal 2026 para autónomos.
¿Quieres saber qué trimestre toca presentar ahora mismo y qué modelos entran? Lo tienes en la guía del cierre trimestral del autónomo, que se actualiza sola al trimestre en curso.
Errores frecuentes al rellenar el 303
- No separar bien los tipos impositivos. Cada operación va en su casilla según el tipo (4%, 10%, 21%). Mezclarlos suele dar diferencias al cuadrar.
- Confundir el total del gasto con la cuota de IVA. En el modelo va la cuota, no el importe pagado.
- Deducir IVA sin factura válida o solo con un justificante flojo.
- Meter al 100% gastos mixtos que en realidad tienen uso personal o deducción limitada.
- Olvidar una factura emitida o una rectificativa.
- Olvidar el saldo a compensar de trimestres anteriores (casillas 110 y 78).
- Confundir el resultado de IVA con el de IRPF. El 303 y el Modelo 130 son impuestos distintos, con bases distintas. No los cruces: que una factura lleve retención de IRPF no cambia por sí solo la lógica del 303.
- Dejar saldos a compensar sin seguimiento trimestre tras trimestre.
Si ya presentaste el 303 y detectas un error
Desde los períodos iguales o posteriores a septiembre o 3T de 2024, la AEAT prevé que la corrección se gestione, con carácter general, mediante el propio Modelo 303 marcado como autoliquidación rectificativa.
Aun así, no todos los errores se arreglan igual. Si el fallo nace de la propia factura —por ejemplo, cuotas repercutidas mal calculadas o una rectificación documental—, conviene ordenar primero la parte de facturación y después revisar cómo encaja la rectificación del impuesto.
Checklist rápido antes de enviarlo
- ¿Tengo cerradas todas las facturas emitidas del período?
- ¿He separado lo deducible de lo que solo parece gasto pero no da derecho claro a deducción?
- ¿Hay operaciones especiales que no debería tratar como una venta o compra estándar?
- ¿Arrastro cuotas a compensar de períodos anteriores?
- ¿He revisado si el resultado final debe quedar a ingresar, a compensar o a devolver?
- Si detecté un error, ¿necesito rectificar la autoliquidación y/o la factura?
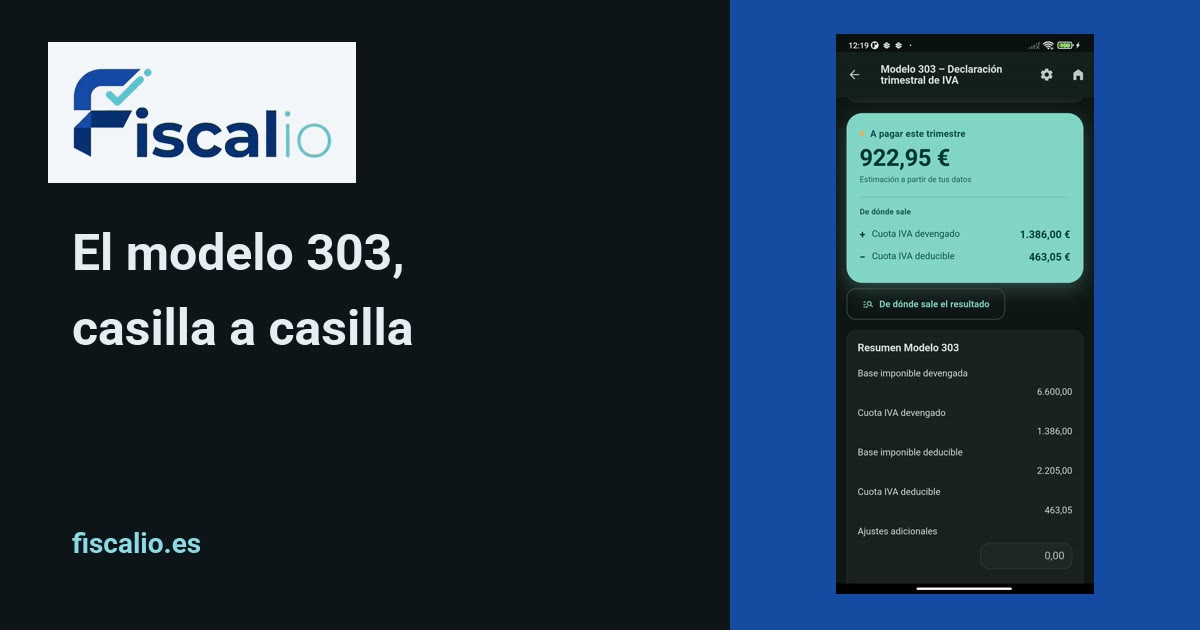
Si tienes todos tus ingresos y gastos registrados en la app, el resumen del 303 se genera automáticamente. Exportas el archivo y lo subes tú a la Sede Electrónica de Hacienda, sin transcribir casilla por casilla. Fiscalio no es una app oficial de la AEAT ni se comunica con Hacienda: el archivo se genera a partir de las plantillas de la Agencia Tributaria y puede contener errores, así que conviene revisarlo antes de presentarlo.
Conclusión
El Modelo 303 se vuelve mucho más llevadero cuando dejas de verlo como «la hoja del IVA» y lo tratas como un cierre ordenado de tres cosas: facturas emitidas bien cerradas, IVA soportado realmente deducible y control de saldos previos.
Úsalo como una guía orientativa para no llegar a ciegas al trimestre. Si tu operativa tiene prorrata, operaciones exentas, intracomunitarias o más casuística de la habitual, revisa el detalle con más cuidado antes de presentar la declaración, apóyate en Ayuda o contrástalo con un profesional.