El modelo 390 es el resumen anual del IVA: recoge lo que declaraste en tus cuatro modelos 303 y con él no se paga nada. El del ejercicio 2026 se presenta en enero de 2027 y, como el día 30 cae en sábado, el plazo se alarga hasta el lunes 1 de febrero.
Si tus cuatro 303 están bien, el 390 es sobre todo sumar y copiar. Las que piden fijarse más son las que no salen de una suma directa: la 85, la 95 y la 97 o la 98. Aquí tienes quién lo presenta, qué va en cada casilla clave y un ejemplo en euros.
Quién lo presenta y quién está exonerado
Lo presenta quien tiene que presentar autoliquidaciones periódicas del IVA, sean mensuales o trimestrales. En la práctica, la mayoría de los autónomos en régimen general. Y hay que presentarlo aunque el año no haya tenido actividad: el artículo 71.1 del Reglamento del IVA lo pide incluso sin cuotas devengadas ni deducciones.
| Tu caso | ¿Presentas el 390? |
|---|---|
| Régimen general, con 303 trimestral | Sí |
| Liquidas por trimestres, tributas solo en territorio común y tu actividad es exclusivamente régimen simplificado (módulos), cobrar el alquiler de inmuebles urbanos o las dos cosas | No, estás exonerado |
| Llevas los libros del IVA en la Sede de la AEAT (Suministro Inmediato de Información) | No, estás exonerado |
| Cobras el alquiler de un local y además tienes otra actividad en régimen general | Sí: la exoneración exige que sea tu única actividad con 303 (se mantiene si lo demás que haces no obliga a presentarlo) |
| Solo vendes en recargo de equivalencia y no presentas 303 | No: el 390 es para quien presenta autoliquidaciones periódicas |
| Estás en Canarias, Ceuta o Melilla | No: allí no se aplica el IVA (art. 3 de la Ley). En Canarias, el anual es el modelo 425 del IGIC |
Dos matices que se pasan por alto:
- Estar exonerado no es no hacer nada. A cambio, tienes que rellenar en el 303 del último trimestre un apartado específico con tus actividades y el volumen de operaciones del año (art. 1.4 de la orden del modelo).
- Si te diste de baja antes del último trimestre, no se aplica la exoneración, porque ya no hay 303 de ese trimestre donde rellenar ese apartado (art. 1.3).
Si no sabes qué modelos te tocan, el buscador de modelos te lo dice en cinco preguntas.
Plazo y cómo se presenta
Se presenta en los treinta primeros días naturales de enero del año siguiente (art. 8 de la orden) y, si el último día es inhábil, el plazo pasa al primer día hábil siguiente. Por eso, para el ejercicio 2026 el 30 de enero de 2027 cae en sábado y la fecha que resulta es el 1 de febrero de 2027. Es la misma que la del 303 del cuarto trimestre. Confírmala en el calendario fiscal cuando la AEAT publique el suyo.
Se presenta por internet en la Sede de la Agencia Tributaria, con certificado electrónico, Cl@ve o, si eres ciudadano de la UE, eIDAS. Cuando se abre el plazo, el camino es el mismo que para el resto de lo que se presenta al cerrar el trimestre.
Las casillas clave del modelo 390
El modelo es largo porque recoge todos los regímenes y todos los tipos, pero a un autónomo en régimen general le suelen tocar pocas. Estas son las que más se usan:
| Casilla | Qué se pone | De dónde sale |
|---|---|---|
| 05 y 06 | Base y cuota de tus ventas al 21 %. Las de otros tipos tienen las suyas (por ejemplo, 01 y 02, y 03 y 04) | La suma de los cuatro 303 |
| 33 y 34 | Total de bases y de cuotas de IVA devengado | La suma de lo anterior, con las modificaciones si las hay |
| 47 | Total de cuotas de IVA y de recargo de equivalencia | Sale de sumar la 34 y el recargo |
| 605 y 606 | Base y cuota deducible de tus gastos corrientes al 21 % | La suma de los cuatro 303 |
| 48 y 49 | Total de bases y de cuotas deducibles de gastos corrientes (sin bienes de inversión) | La suma de los cuatro 303 |
| 64 y 65 | Suma de deducciones (64) y resultado del régimen general (65) | La 65 es lo devengado menos lo deducible |
| 84 | Suma de resultados | Para un autónomo solo en régimen general, la 65 |
| 85 | Cuotas de años anteriores que has compensado este año | La parte de la casilla 78 de tus 303 que venía de otros años |
| 86 | Resultado de la liquidación anual | 84 + 659 − 85 (la 659 es solo para quien difiere el IVA de la importación) |
| 95 | Total de lo que salió a ingresar en los 303 del año, aunque lo aplazaras o no lo pagaras | Sumas solo los 303 a ingresar |
| 97 o 98 | Lo que dejó el último 303: a compensar (97) o a devolver (98) | El 303 del cuarto trimestre |
| 662 | Lo que salió a compensar en otro trimestre del año y no llegaste a aplicar | Tus 303, si te sobró saldo |
| 99 y 108 | Lo que has vendido en régimen general, sin IVA (99), y el volumen total de operaciones (108) | Lo que has facturado, con sus exclusiones |
Además, tienes que rellenar tus datos, la actividad con su clave (A03 para actividades empresariales y A05 para profesionales, en los casos corrientes) y tu epígrafe del IAE. Si tienes varias actividades, la principal es la de mayor volumen.
La Orden HAC/27/2026 cambia el modelo para el ejercicio 2026. El diseño oficial añade una casilla, la 112, y una pregunta en los datos del sujeto pasivo, sobre el pago a cuenta deducido por entregas de gasolinas, gasóleos y biocarburantes. Es un caso muy concreto: comprueba si te afecta. Las casillas de esta guía salen de las instrucciones del ejercicio 2025, las últimas que hemos podido leer, y de ese diseño; la revisaremos cuando la AEAT publique las de 2026.
Un ejemplo en euros
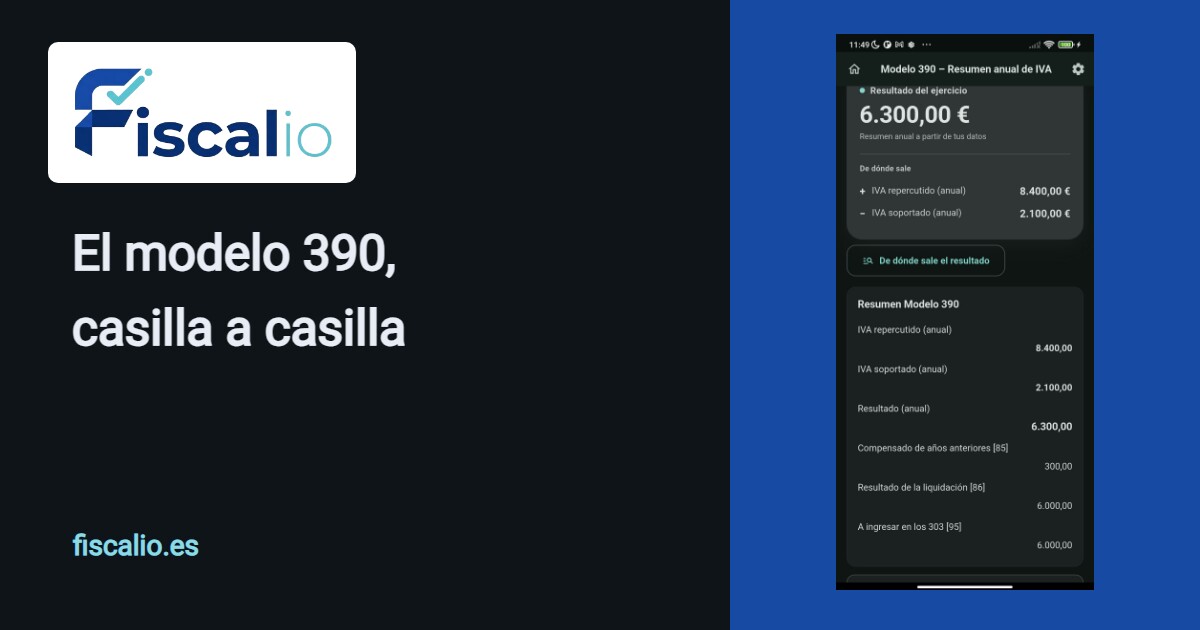
Imagina que en 2026 has facturado 40.000 € al 21 % (8.400 € de IVA) y tus gastos corrientes son 10.000 € al 21 % (2.100 € de IVA deducible). Además, arrastras 300 € a compensar de 2025 y los aplicas en el primer trimestre.
| Trimestre | Resultado del periodo | Compensas (casilla 78) | Ingresas |
|---|---|---|---|
| 1T | 1.200 € | 300 € | 900 € |
| 2T | 1.800 € | — | 1.800 € |
| 3T | 1.500 € | — | 1.500 € |
| 4T | 1.800 € | — | 1.800 € |
| Total | 6.300 € | 300 € | 6.000 € |
En el 390 quedaría así:
- Casillas 05 y 06: 40.000 € y 8.400 €.
- Casillas 605 y 606: 10.000 € y 2.100 €.
- Casilla 65 (y 84): 6.300 €.
- Casilla 85: 300 €.
- Casilla 86: 6.000 € (6.300 − 300).
- Casilla 95: 6.000 €, lo que ingresaste con los cuatro 303.
- Casillas 99 y 108: 40.000 €.
Fíjate en que aquí la 86 y la 95 coinciden: es una buena comprobación en un año en el que todos los trimestres salen a ingresar. Si el cuarto trimestre hubiera salido negativo, ese importe iría en la 97 o en la 98, según lo que eligieras en el 303.
Si el último trimestre te sale negativo
La decisión no se toma en el 390, sino en el 303 del cuarto trimestre: o pides la devolución del saldo a tu favor a 31 de diciembre (art. 115 de la Ley del IVA) o lo sigues compensando en los cuatro años siguientes (art. 99.Cinco). El 390 solo refleja lo que elegiste: 97 si compensas y 98 si pides la devolución.
Errores que conviene evitar
- Poner en la 85 lo compensado dentro del mismo año. Esa casilla es solo para lo que venía de ejercicios anteriores.
- Sumar en la 95 también los trimestres negativos. Son solo los resultados a ingresar.
- Olvidar la 97 o la 98 cuando el último 303 no salió a ingresar.
- Copiar en el 390 cifras que no son las presentadas. Si corregiste un 303, el resumen tiene que reflejar el importe corregido.
- Creer que se presenta con el 303 y darlo por hecho. Tienen el mismo plazo, pero son dos declaraciones.
Hazlo con Fiscalio
El 390 está en la app en Modelos → 390, y es de Fiscalio Pro. El borrador suma los cuatro 303 del año que tengas en la app y te enseña el resultado, el desglose por tipo de IVA y de qué trimestre sale cada parte. También puedes descargar un PDF con el resumen.
- Si falta un trimestre, cuenta como cero y la pantalla te lo avisa.
- Para cambiar una cifra, se edita el 303 de ese trimestre: el 390 no lee los apuntes directamente.
- Si marcaste «Exonerado del modelo 390» en la configuración avanzada del 303, la pantalla te lo recuerda.
También calcula con tus 303 las casillas 85, 86, 95, 97 y 662, y exporta el fichero con el diseño oficial del ejercicio 2026. Si el 303 del cuarto trimestre te sale a favor, allí eliges entre compensar y pedir la devolución, y el 390 lo recoge en la casilla 97 o en la 98. Si en la app no tienes el 303 del primer trimestre, la 85 no se calcula: la puedes escribir en «Configuración avanzada → Sección 9».
Comprueba siempre las cifras en el formulario de la Sede antes de presentar. Fiscalio no es una aplicación oficial de la AEAT ni presenta por ti: el borrador es orientativo y quien lo revisa y lo presenta eres tú.
Esta guía es orientativa. Antes de presentar, revisa las instrucciones vigentes de la Agencia Tributaria o consúltalo con un profesional, sobre todo si tienes prorrata, operaciones con otros países o varias actividades.