Si tienes una tienda y vendes a particulares —ropa, calzado, papelería, una ferretería, una tienda de regalos—, lo más probable es que Hacienda no te trate como al resto de autónomos en el IVA. Estás en el régimen especial del recargo de equivalencia, y eso cambia medio calendario fiscal: no presentas el modelo 303 por tus ventas ni el resumen anual del 390.
A cambio, tu proveedor te cobra un poco más en cada factura. Es un trato: pagas por adelantado un IVA estimado y te ahorras liquidarlo cada trimestre.
A quién se aplica
El recargo de equivalencia es para comerciantes minoristas que sean personas físicas o entidades en atribución de rentas, como una comunidad de bienes (art. 148 de la Ley del IVA). Para ser minorista a estos efectos tienen que darse dos cosas (art. 149):
- Vendes bienes tal como los compras, sin fabricarlos ni transformarlos. Quien hace su propio pan o arregla y revende muebles no es minorista respecto de esos productos.
- Más del 80 % de tus ventas del año anterior fueron a quien no es empresario ni profesional: a particulares. Este requisito no se exige a quien ya es minorista según su epígrafe del IAE y no puede calcularlo, por ejemplo porque acaba de empezar.
Si tu actividad es un servicio (una peluquería, un taller, una consulta), esto no va contigo: el recargo es de quien vende bienes. Y una sociedad limitada no puede estar en recargo. ¿No tienes claro qué epígrafe es el tuyo? Búscalo en los epígrafes del IAE.
Cómo funciona: el IVA lo cobra tu proveedor por ti
En régimen general, tú cobras IVA a tus clientes, pagas IVA a tus proveedores y cada trimestre ingresas la diferencia en el modelo 303. En recargo de equivalencia, todo eso desaparece y lo sustituye una sola cosa:
- Tu proveedor te cobra el IVA más un recargo en cada factura de compra, y es él quien lo ingresa en Hacienda (arts. 154 y 156).
- A tus clientes les cobras solo el IVA de siempre, sin el recargo (art. 154.Tres).
- No liquidas el IVA de tus ventas ni deduces el de tus compras (art. 154.Dos). Por eso no hay 303 que presentar por ellas.
Los tipos del recargo
El recargo va en función del tipo de IVA del producto (art. 161 de la Ley del IVA):
| IVA del producto | Recargo | Lo que pagas en total sobre la base |
|---|---|---|
| General, 21 % | 5,2 % | 26,2 % |
| Reducido, 10 % | 1,4 % | 11,4 % |
| Superreducido, 4 % | 0,5 % | 4,5 % |
| Tabaco | 1,75 % | — |
Un ejemplo. Compras género por 1.000 € de base al 21 %. Tu proveedor te factura 1.000 + 210 de IVA + 52 de recargo = 1.262 €. Lo vendes por 2.000 € más IVA: cobras 2.420 € a tus clientes. En régimen general tendrías que ingresar 420 − 210 = 210 € en el 303. En recargo, no ingresas nada: el IVA de la venta te lo quedas, y lo que pagaste de IVA y recargo no lo recuperas.
Qué modelos NO presentas… y cuáles sí
| Modelo | ¿Lo presentas? | Por qué |
|---|---|---|
| 303 (IVA trimestral) | No, por tus ventas en recargo | No liquidas el IVA de esas ventas (art. 154.Dos). |
| 390 (resumen anual del IVA) | No, si solo tienes esa actividad | Resume las autoliquidaciones periódicas, y no tienes ninguna (art. 71 del Reglamento del IVA). |
| 309 (IVA no periódico) | Solo si compras en otro país de la UE o con inversión del sujeto pasivo | Esas compras las liquidas tú, con su recargo (art. 154.Uno y art. 71.8 del Reglamento). |
| 130 (IRPF trimestral) | Sí, si estás en estimación directa (el 131 si estás en módulos) | El recargo cambia tu IVA, no tu IRPF. |
| 111 y 115 | Sí, si pagas a profesionales o alquilas el local | Tus retenciones no dependen del régimen de IVA. |
Si alquilas el local de la tienda, el modelo 115 te sigue tocando cada trimestre. Y tus fechas del 130 son las mismas que las de cualquier autónomo: las tienes en el calendario fiscal.
La tienda en recargo es un sector diferenciado (art. 148.Dos de la Ley del IVA). Si además das un servicio en régimen general —reparaciones, un taller, clases—, esa otra actividad sí presenta su 303, y tienes que pedir facturas separadas para las compras de cada una.
Y en tu IRPF, ¿qué cambia?
Como el IVA no pasa por el 303, en tu renta y en tu 130 se trata como dinero normal del negocio. Lo dice el manual práctico de Renta de la Agencia Tributaria:
- El IVA que cobras a tus clientes cuenta como ingreso.
- El IVA y el recargo que pagas a tus proveedores cuentan como gasto.
Es el error más fácil de cometer si llevas las cuentas en una hoja de cálculo pensada para el régimen general: separar el IVA como si fuera a Hacienda y dejarlo fuera del 130.
Cómo lo lleva Fiscalio
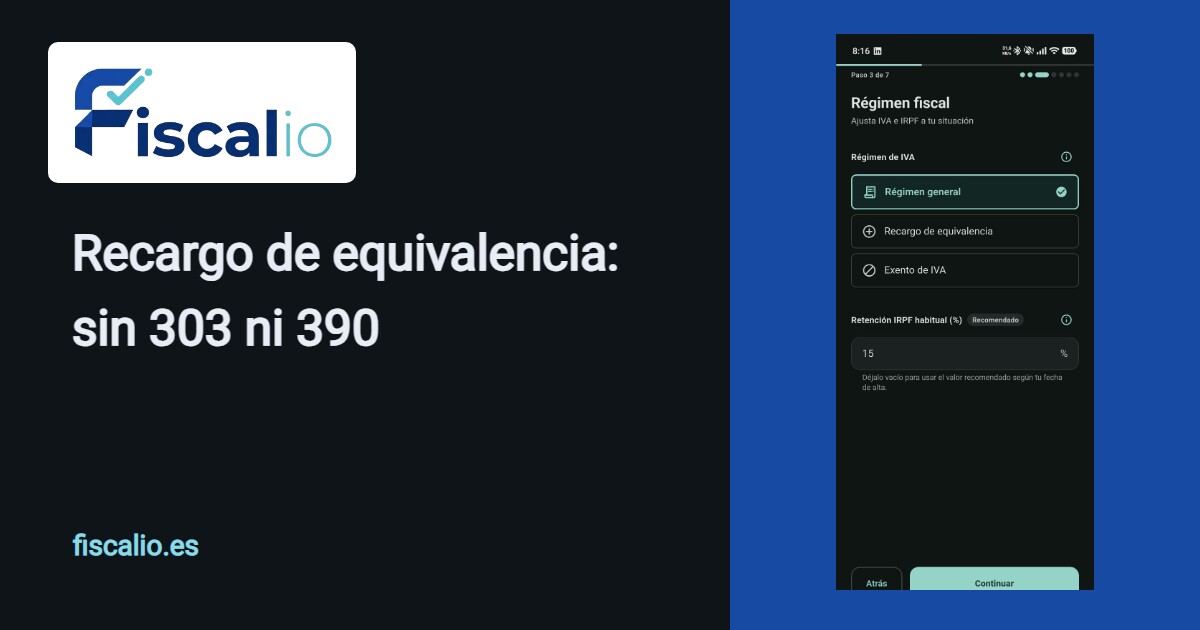
En el alta guiada de Fiscalio eliges tu régimen de IVA: general, recargo de equivalencia o exento. Con el recargo elegido, la app lo tiene en cuenta en todas partes:
- La pantalla del 303 te avisa de que no lo presentas por tus ventas y la estimación de IVA queda a cero.
- El borrador del 130 cuenta el IVA que cobras como ingreso y el IVA más el recargo de tus compras como gasto.
- La hucha fiscal de Fiscalio Pro deja de apartar un IVA que no vas a pagar.
Si tienes además otra actividad en régimen general, la app te avisa de que ese 303 mixto no lo puede calcular y te pide revisarlo con tu gestor. Para saber qué modelos te tocan según tu actividad, prueba Qué modelo me toca.
En Canarias, Ceuta y Melilla es otra historia
El recargo de equivalencia es un régimen del IVA, y el IVA no se aplica ni en Canarias ni en Ceuta y Melilla. En Canarias, el IGIC tiene su propio régimen especial del comerciante minorista, con otras reglas; en Ceuta y Melilla rige el IPSI. Esta guía habla solo del recargo del IVA.
Esta guía es orientativa. Si tienes dudas sobre si tu actividad está en recargo, compruébalo en tu alta censal o con la Agencia Tributaria antes de presentar nada.